L’achat en LLI : tout ce qu’il faut savoir

L’acquisition d’un logement locatif intermédiaire (LLI) est une solution intéressante pour investir dans l’immobilier neuf tout en bénéficiant d’avantages fiscaux et financiers. Ce dispositif vise à favoriser l’accès au logement pour des ménages dont les revenus sont intermédiaires, entre le logement social et le marché libre.


Qu’est-ce que le LLI ?

Le LLI est un programme immobilier destiné à proposer des logements à loyers modérés, mais supérieurs au logement social, afin de répondre aux besoins des classes moyennes. Ces logements sont généralement construits par des promoteurs privés dans le cadre de programmes neufs ou rénovés et sont soumis à des conditions de location et de ressources des locataires.

Pour l’investisseur, le LLI se traduit par un achat en VEFA (Vente en l’État Futur d’Achèvement) ou sur des biens existants, souvent avec des avantages financiers comme la TVA réduite et des frais de notaire plus faibles.


Les avantages de l’achat en LLI

  1. Prix attractifs
    Les logements LLI bénéficient souvent de prix inférieurs au marché grâce aux incitations publiques et à la TVA réduite (10 % pour le neuf sous conditions).
  2. Avantages fiscaux
    • TVA réduite sur le neuf.
    • Réduction des frais de notaire.
    • Possibilité de bénéficier de dispositifs fiscaux complémentaires selon la région ou le programme (ex : déductions fiscales pour investissement locatif).
  3. Exonérations temporaires
    Dans certains programmes, l’investisseur peut profiter d’exonérations de taxe foncière pendant plusieurs années (souvent 15 ans) tant que le logement n’est pas revendu.
  4. Sécurité et attractivité locative
    • Le bien est neuf ou rénové selon les normes récentes.
    • Les locataires sont sélectionnés selon des critères précis, ce qui réduit le risque d’impayés.

Conditions et obligations

  • Engagement de location : si le bien est acquis dans le cadre d’un dispositif fiscal type Pinel, l’investisseur doit le louer pendant une durée minimale (6, 9 ou 12 ans).
  • Plafonds de loyers et de ressources : pour respecter le cadre du LLI, le logement doit être loué avec un loyer plafonné et à des locataires dont les revenus ne dépassent pas certains seuils.
  • Gestion locative : l’investisseur peut gérer lui-même le bien ou passer par une agence spécialisée pour simplifier la gestion.

Revente d’un bien en LLI

  • Pendant l’engagement locatif : la revente est possible, mais peut entraîner la perte des avantages fiscaux si elle est anticipée.
  • Après l’engagement ou fin des obligations : le logement peut être revendu librement au prix du marché, ce qui permet de réaliser une plus-value potentielle, surtout si le quartier est attractif.

Pour qui est-ce intéressant ?

L’achat en LLI convient à différents profils :

  • Investisseurs patrimoniaux : ceux qui souhaitent constituer un patrimoine sécurisé dans le neuf avec une fiscalité avantageuse.
  • Premiers investisseurs : un montant d’entrée souvent inférieur à celui du marché classique permet d’acquérir un bien avec un apport limité.
  • Jeunes investisseurs : combiné avec d’autres projets immobiliers ou une holding, le LLI permet de construire un portefeuille immobilier structuré à long terme.

Conclusion

Investir en Logement Locatif Intermédiaire est une solution stratégique pour sécuriser un investissement immobilier tout en profitant d’avantages fiscaux et financiers. Que ce soit pour la constitution d’un patrimoine ou la création d’un revenu locatif, le LLI représente une opportunité intéressante, à condition de bien respecter les plafonds et les obligations de location.

Pourquoi faut-il investir dans les colocations ?

Pourquoi investir dans une colocation ?

Aujourd’hui, je vous explique pourquoi investir dans une colocation peut être une solution intéressante pour rentabiliser vos investissements immobiliers. On commencera par définir la colocation, puis aborder les avantages et les inconvénients. Vous êtes impatients et vous souhaitez en savoir plus dès maintenant alors sans plus attendre, c’est parti !

Femmes au travail

La colocation est une forme de location où plusieurs locataires d’un même logement résident dans la même résidence principale.

Les colocataires peuvent être des amis, des connaissances ou des personnes qui se rencontrent spécifiquement dans le but de partager un logement pour des raisons économiques, sociales ou pratiquent. La colocation offre souvent des raisons avantageuses de réduire les coûts de logement car les frais sont partagés entre les occupants.


La colocation est populaire parmi les étudiants, les jeunes professionnels ou toute personne souhaitant partager les coûts de location tout en bénéficiant de la compagnie d’autres personnes. Ce modèle de communication se répand de plus en plus actuellement du fait de l’augmentation du nombre de divorces, les modèles de vie libertins et la situation économique actuelle.

Quels sont les avantages d'investir dans une colocation ?

Les avantages d’investir dans un appartement pour le mettre en colocation est d’optimiser sa rentabilité. En effet, cette stratégie vous permet d’investir dans un appartement avec plusieurs chambres dont vous pourrez louer chaque chambre à des prix intéressants. 

L’idéal est d’investir en province car les prix sont peu élevés. Néanmoins, quelques biens immobiliers très rentables restent accessibles en Ile-de-France peuvent être dénicher sur Leboncoin ou autre outil de recherche de biens. Il suffit simplement de déterminer une stratégie d’acquisition en recherchant des appartements avec :

– une grande superficie (T3,T4,T5) ;

– un prix au m2 peu élevé ;

– éventuellement des travaux d’aménagement ou d’agrandissement.

L’objectif principal étant de couvrir les intérêts bancaires et les charges (charges de copropriété, eau, électricité, meubles, internet…),  liées à l’appartement pour s’offrir un maximum de bénéfices. 

/!\ Point de vigilance tout de même sur la stratégie fiscale à adopter. L’idéal est d’opter pour du LMNP (Loueur Meublé Non Professionnel), en nom propre pour bénéficier du régime réel ou en SCI à l’IS.

Mise à jour 2026 : le LMNP reste intéressant, mais il est moins avantageux qu’avant. Depuis le 15 février 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente. Et depuis 2026, les revenus LMNP sont soumis à 18,6 % de prélèvements sociaux (contre 17,2 % en location nue). Faites le calcul avec un expert-comptable avant de choisir entre LMNP, location nue et SCI à l’IS.

Emmenagement

Et les inconvénients dans tout ça ?

Investir dans un appartement en colocation est intéressant mais peut devenir rapidement problématiques lorsque les risques ne sont pas correctement mesurés. En effet, les principales contraintes sont les suivantes :

 – 1/ Charges :

Plus vos charges seront importantes, plus la part des bénéfices engendrés sera moins élevés. C’est pourquoi, il faut faire attention à correctement prendre en compte les factures d’eau, électricité,…

– 2/ Problème entre locataires :

Les locataires peuvent parfois être une réelle prise de tête lorsque certains conflits débutent dans la colocation. Et cela peut devenir un fardeau pour le propriétaire du bien. Pour résoudre cette problématique, il peut parfois être utile de se rapprocher d’agence immobilière. leur rôle est de s’occuper de la gestion de biens notamment la recherche de nouveau locataire, les visites ou les quittances de loyer. Néanmoins, n’oubliez pas que ce service a un prix qu’il faut prendre en compte dans ses charges et qui peut réduire vos bénéfices.
– 3/ Dégradation rapide du bien :

L’appartement ayant plusieurs locataires va forcément connaître des dégradations plus rapides et importantes. Cela jouera donc sur les bénéfices que vous pourrez réaliser. Vous devrez également procéder au remplacement de vos biens.

– 4/ Vacances locatives :

Les locataires risquent d’aller et venir régulièrement de votre appartement. La location moyenne en colocation se situe généralement à 1 an de bail. Il faut donc être prêt à choisir de nouveaux locataires assez souvent.

– 5/ Localisation du bien :

Faites attention à la localisation de votre appartement car cela peut vite devenir une charge supplémentaire liée aux dépenses de déplacement.

Colocataires
Famille
Amis
Taux immobiliers 2026 : faut-il encore investir ?

Taux immobiliers 2026 : faut-il encore investir ?

Après une forte hausse entre 2020 (environ 1 %) et 2023 (environ 4 %), les taux de crédit immobilier étaient redescendus autour de 3,2 % sur 20 ans début 2026. Ils remontent depuis : en octobre 2026, le taux moyen atteint 3,66 % sur 20 ans selon Pretto. Alors, on peut se poser la question suivante : faut-il attendre, ou se lancer quand même ?

1/ Réduction de la Demande d’Achat
L’une des conséquences les plus directes de l’augmentation des taux d’intérêt est la réduction de la demande d’achat de biens immobiliers. Des taux plus élevés entraînent des paiements mensuels plus élevés pour les prêts hypothécaires, ce qui peut rendre l’accès à la propriété plus difficile pour de nombreux acheteurs. 

2/ Pression sur les Prix de l’Immobilier
Une baisse de la demande peut mettre une pression à la baisse sur les prix de l’immobilier. Lorsque moins d’acheteurs sont prêts ou en mesure d’acheter, les vendeurs peuvent être obligés de réduire leurs prix pour attirer des acheteurs. Cette dynamique peut avoir un impact particulièrement marqué sur les marchés où la concurrence pour les propriétés est déjà limitée.

3/ Ralentissement des Ventes
Une baisse de la demande et des prix de l’immobilier peut entraîner un ralentissement des ventes. Les transactions immobilières pourraient prendre plus de temps à se concrétiser, car les acheteurs pourraient hésiter à s’engager dans un marché en évolution. Les vendeurs pourraient également être plus réticents à accepter des offres plus basses, contribuant ainsi à une baisse générale de l’activité de vente.

4/ Impact sur l’Investissement Immobilier
L’augmentation des taux d’intérêt peut également influencer les investissements immobiliers. Les investisseurs qui dépendent de financements à faible coût pour acheter des biens immobiliers et réaliser des bénéfices pourraient trouver leurs marges réduites. Cela pourrait décourager certains investisseurs d’entrer sur le marché ou d’élargir leurs portefeuilles.

5/ Comment investir malgré des taux plus élevés

  • Raisonner en rentabilité nette : un projet reste intéressant si son rendement net dépasse le coût du crédit. Testez-le avec notre simulateur de rentabilité.
  • Soigner son dossier : apport, stabilité des revenus et taux d’endettement sous 35 % permettent de mieux négocier. Calculez votre capacité d’emprunt.
  • Créer de la valeur : un bien à rénover (DPE F ou G) ou une colocation compense un taux plus élevé par un prix d’achat plus bas ou des loyers plus hauts.
  • Se faire accompagner : l’Audit Flash THSM (50 €) permet de valider la faisabilité avant de vous engager.

Il reste néanmoins important de se lancer afin de contrer les effets néfastes de l’inflation. En savoir plus>>

Pourquoi faut-il investir dans des passoires énergétiques ?

Pourquoi faut-il investir dans des passoires énergétiques ?

Les passoires énergétiques sont des logements à forte consommation qui nécessitent la réalisation de travaux d’amélioration importants. Aujourd’hui, de nouvelles réglementations exigent de respecter les normes énergétiques. Cela a donc un fort impact sur le marché immobilier !


1/ Mais d'abord, qu'est-ce qu'un DPE ?

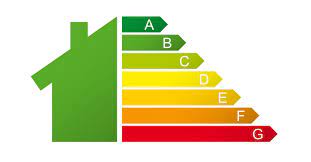
Le DPE (Diagnostic de Performance Energétique) est un système de notation qui permet d’évaluer la performance énergétique d’un logement, d’une maison ou d’un bâtiment. En fonction de la lettre attribuée des étiquettes allant de A à G, cette notation indique également l’ampleur de la consommation du logement et des travaux à réaliser.  Pour faire simple, le DPE, c’est relativement similaire à un contrôle technique de votre véhicule  mais cette fois-ci dans le secteur immobilier. Un DPE est valable 10 ans et doit être fournit par un diagnostiqueur certifié. Attention : les DPE réalisés entre 2018 et juin 2021 ne sont plus valables depuis le 1er janvier 2025. 

2/ Les nouvelles opportunités

Une nouvelle réforme, liée à la loi « Climat et Résilience » a été mis en vigueur et rend obligatoire la réalisation du DPE pour : 

  • – Les immeubles d’ici 2024.
  • – Les copropriétés entre 50 lots et 200 lots en 2025.
  • – Les copropriétés de 50 lots maximum en 2026.
  •  

On comprend ainsi que le DPE n’est plus un document informatif mais prend une place importante dans l’étude et la faisabilité d’un projet d’achat ou de vente d’un bien immobilier.

Aussi, il est important de noter que les logements ayant l’indication F et G sont considérés comme des passoires énergétiques avec par conséquent des travaux importants à prévoir. 

Au vu du contexte du marché immobilier, cela représente donc une niche de biens immobiliers intéressantes et des prix peu élevés. D’où l’intérêt de se pencher vers ce type de biens.

Ainsi, investir dans une passoire énergétique permet d’acheter des lots à moindre coût. Ensuite, il suffit de les rénover pour apporter de la valeur et par la suite les revendre si cela correspond à votre projet. 

Mise à jour 2026 : le calendrier à connaître

Depuis la loi Climat et Résilience, les logements les plus énergivores sortent progressivement du marché locatif :

  • Depuis le 1er janvier 2025 : les logements classés G ne peuvent plus être loués (nouveau bail ou renouvellement) ;
  • Au 1er janvier 2028 : ce sera le tour des logements classés F ;
  • Au 1er janvier 2034 : puis des logements classés E.

Les loyers des logements F et G sont gelés depuis le 24 août 2022. Bonne nouvelle pour les biens chauffés à l’électricité : depuis le 1er janvier 2026, le mode de calcul du DPE a changé et environ 850 000 logements sont sortis du statut de passoire. Avant d’acheter, faites refaire le DPE si celui du vendeur date d’avant cette réforme.

Pour un investisseur, c’est une opportunité : ces biens se négocient moins cher, et une rénovation bien menée les remet sur le marché avec une meilleure étiquette. Chez THSM, nos conducteurs de travaux chiffrent et pilotent ce type de rénovation en Essonne. Estimez votre budget avec notre simulateur de rénovation ou découvrez notre maîtrise d’œuvre.

3/ Les risques

Noter toutefois que malgré les prix attractifs, ce type d’investissement nécessite de faire une étude au préalable de la rentabilité du bien après rénovation. Pour cela, vous pouvez évidemment vous rapprocher de partenaires juridiques, fiscales ou expertise comptable afin d’étudier au mieux votre projet. Prenez le temps également d’évaluer l’ampleur des travaux car il faut mesurer les coûts. En somme toute, il est important de saisir l’opportunité de l’achat d’une passoire énergétique et de s’assurer de négocier les prix au plus bas pour améliorer votre retour sur investissement ou le cash-flow généré.

Peur d’investir ? Pourquoi prendre le risque ?

Peur d'investir ? Pourquoi prendre le risque ?

Vous avez peur d’investir et vous vous demandez pourquoi prendre le risque ? Aujourd’hui, on vous parle d’un sujet qui effraie énormément les particuliers qui investissent leur argent pour la première fois. L’objectif est de vous rassurer et de vous accompagner au mieux dans la réalisation de vos projets à succès ! Si vous souhaitez passer à l’acte, cliquez sur le bouton juste en bas.

1/ Peur d'investir : Ayez confiance en vous et votre projet

La première recommendation que l’on peut vous donner est : « Faites vous un minimum confiance ». Avec ce crédo, vous serez à même de vous projeter dans votre projet et même aller au-delà de vos espérances. Il est difficile d’avoir une vision et de la transformer en un projet concret certes. Toutefois, nous vous recommandons d’y aller étape par étape en vous focalisant sur vos forces et vos capacités intellectuelles. Si la peur d’échouer vous empêche d’agir, sachez qu’il est pire de ne pas tenter. Alors, dépassez vos peur et oser perdre quelques fois pour mieux réussir. La persévérance est la clé ! Et si cela ne vous convainc toujours pas, dites-vous qu’on ne vit qu’une seule fois !

2/ Formez-vous conscienceusement

Se former ne consiste pas uniquement à regarder deux trois vidéos sur l’immobilier. Il faut faire plus que ça et ce de manière répétitive. Cela demande du temps et de la patience. Vous n’êtes pas obligé d’acheter des formations excessivement coûteuses. Avec YouTube aujourd’hui, on peut avoir accès à un pannel d’informations utiles sur les enjeux d’un invvestissement immobilier. Grâce à la formation, vous gagnez du temps et vous appréhendez l’investisssement de manière sereine.

3/ Adaptez votre mode de vie

Prenez du recul sur votre situation actuelle et la situation que vous envisagez dans 1 an, 2 ans voire plus 10 ans. Pas à pas, définissez des objectifs de vie et arrangez-vous pour les atteindre. Développez un mindset de vainqueur vous aidera également à atteindre vos objectifs. Pour cela, évitez de gaspiller votre argent en le dépensant dans des futilités. Essayez plutôt d’épargner un certain montant de sécurité en cas de problèmes. Le reste de votre argent, invesstissez-le dans des projets lucratifs et à haute rentabilité. Avec ce type de stratégie, vous pourrez obtenir votre liberté financière plus rapidement que ce que vous ne pensez. L’essentiel est principalement de comprendre comment fonctionne l’argent et l’investissement. En conclusion, n’ayez pas peur de prendre des risques !

3 raisons de rester en location

Pourquoi la location peut s'avérer un bon compromis ?

Aujourd’hui, on vous donne 3 raisons de rester locataire plutôt que propriétaire de sa résidence principale et on vous explique pourquoi la location peut s’avérer un bon compromis. Vous souhaitez vous lancer dans de l’investissement locatif en toute séreinité et avoir de bons conseils pour éviter des erreurs de débutant ? Vous êtes au bon endroit.

#Raison n°1 : Financière

Acheter sa résidence prinicipale (RP) peut s’avérer être un coût non négligeable pour vos finances. Il est important de définir en amont votre stratégie d’investissement. En effet, une résidence principale vous oblige à avoir les moyens nécéssaires pour rembourser votre prêt bancaire. 

En revanche,  lorsque vous êtes locataire, vous n’avez pas de contrainte de prêt à rembourser. Vous devez simplement vous assurer de prendre un logement peu coûteux afin d’investir un maximum dans vos projets.

A savoir qu’un prêt en résidence principale dure généralement entre 20 et 25 ans, il faut bien mesurer son choix. De plus, n’oubliez pas d’inclure les charges de copropriété (pour un appartement en non-monopropriété), la taxe foncière et les charges d’entretien liées aux travaux.

#Raison n°2 : Flexibilité

En achetant une RP, vous êtes contraints de vivre à minima 5 ans dans le logement pour devenir rentable de votre investissement. Attention, cela dépend évidement de votre situation (économique, professionnelle, familiale…) et de votre stratégie. Vous devez vivre au même endroit. Vous n’êtes pas flexible. 

La résidence principale vous apporte certes en sécurité. Cependant, nous vivons aujourd’hui dans un monde d’insécurité de l’emploi. Un déménagement dû à certaines contraintes de travail peuvent vous obliger à quitter votre logement.

Le retour sur investissement peut très rapidement amener à un investissement contre-productif. Un prêt vous engage et vous devez en prendre compte ! En cas de revente du bien, assurez-vous de faire une plus-value car la plus-value est exonérée de taxes sur les impôts.

#Raison n°3 : Ne pas avoir de startégie d'investissement

Dans vos investissements, comme dans tous projets, il est impératif de définir sa stratégie ! C’est pourquoi, vous devez prendre le temps de mesurer votre projet avant d’investir dans une RP. 

Si votre stratégie est de faire de l’achat-revente, l’investissement en RP semble un choix judicieux. Cela peut vous permettre de gonfler votre capital pour un prochain investissement.

Aussi, si vous avez atteint une certaine épargne et que vous souhaitez finir votre vie dans un appartement ou une maison, encore une fois cela en vaut la chandelle.

Enfin, autre stratégie qui peut s’avérer intéressante : acheter une résidence principale avec une pièce à louer. N’oubliez vérifiez le secteur géographique et son attractivité ! Pour en savoir plus, consulter le tensiomètre locatif. 

De l’offre d’achat à la signature de l’acte final

De l'offre d'achat à la signature de l'acte final

Comment passer de l’offre d’achat à la signature de l’acte final ? Aujourd’hui dans cette article, on vous explique tout sur les 3 étapes clés permettant de passer de l’appréciation d’un bien à l’achat final. Parce que nous aussi nous sommes passés par là, il est utile d’avoir deux trois astuces clés pour passer cette étape avec brio ! Retrouvez une vidéo juste en bas qui vous explique tout cela en quelques mots.

Étape 1 : L'offre d'achat

L’offre d’achat est une étape cruciale qui intervient après avoir notifié son intérêt pour un bien immobilier au préalable visité celui-ci. C’est la raison pour laquelle il ne faut pas négliger cette première étape clé. L’objectif de cette étape clé est de montrer au vendeur son souhait d’acheter son bien. Ainsi, il est possible d’entamer une première négociation lors de cette étape afin de convaincre. Le vendeur peut effectuer une contre-offre dans le cas où le montant de l’acquisition ne correspond pas à ses attentes. Si la négociation aboutie et que l’offre d’achat est acceptée par le vendeur et l’acheteur, on passe alors à l’étape de la signature du compromis de vente.

Étape 2 : La signature du compromis de vente

La signature du compromis de vente intervient lors d’une seconde étape de l’acquisition d’un bien immobilier. Cette étape intermédiaire permet de s’assurer que les deux parties souhaitent poursuivre l’achat/vente du bien immobilier. Pour cela, la signature du compromis de vente peut s’effectuer sous seing privée ou auprès d’un office notarial. Notez tout de même qu’il est préférable de passer par un office notarial à proximité de chez vous au vu des sommes mises en jeu. Aussi, comptez en moyenne des frais allant de 200€ à 400€ dans le cas où vous passez chez un notaire. 

Étape 3 : La signature de l'acte de vente finale

Une fois le compromis de vente signé, il est désormais temps de l’envoyer auprès de la banque dont vous souhaitez obtenir des financements. Sans la signature de ce document, la banque ne peut vous accorder une étude de financement sérieuse de votre dossier immobilier. Par la suite, la signature de l’acte de vente final, viendra clotûrer la vente et vous pourrez enfin récupérer les clés de votre bien immobilier et devenir propriétaire !

Qu’est-ce qu’une SCI ?

Une SCI, c'est quoi ?

Découvrez en 4 étapes ce qu’est une SCI, son but, ses avantages et ses inconvénients et pourquoi il est nécessaire de créer ce type de structure pour aborder sereinement un investissement immobilier. Aujourd’hui, on vous dit tout sur la création d’une SCI !

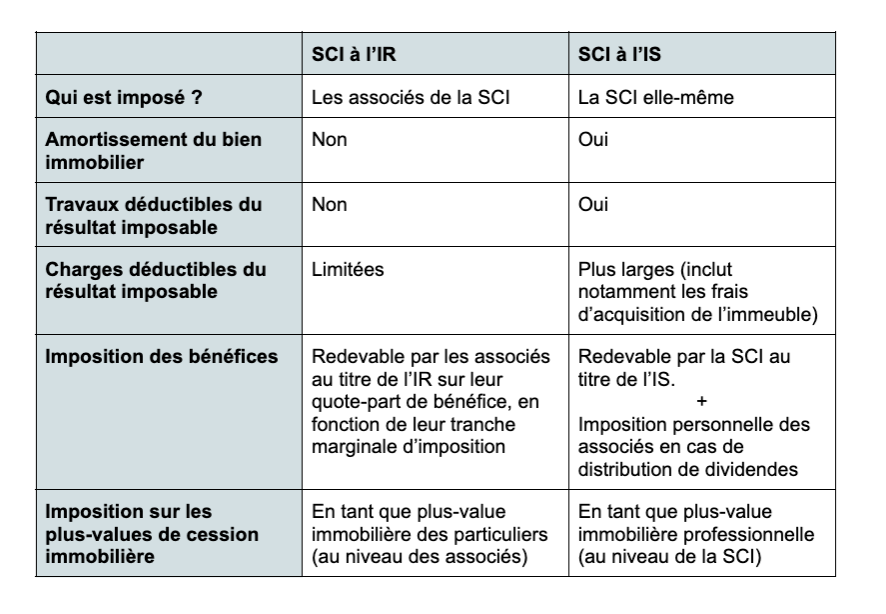
THSM est une SCI (Société Civile et Immobilière) innovante qui propose d’aiguiller ses clients grâce au partage de son expérience dans la création de SCI. THSM a fait le choix juridique de l’option à l’IS (imposition sur les sociétés). Voici un tableau comparatif entre les deux choix juridiques possibles (IR : impôts sur le revenu et IS : impôt sur les sociétés).

Les 4 étapes clés pour créer sa SCI

Quelques avantages !

« Chez THSM, on vous partage notre expérience du terrain en toute sincérité. Pour la création de notre SCI, les coûts de création ont été de moins de 300€ !  Contrairement Il a fallut prévoir des démarches de rédaction des statuts constitutifs en seing privée. Au delà de ça, nous avons publié le 1er janvier 2023 notre souhait de création de SCI. Nous avons ensuite effectué des démarches auprès du Greffe de notre région. Enfin, nous avons réalisé le dépôt du capital social auprès de notre banque et partenaire du Crédit Mutuel. » 

Herlyne MANTUILA, commerciale chez THSM

Voici selon notre expertise, 3 avantages clés à passer à l’action et créer sa SCI :


1/ Développer et gérer son patrimoine et la transmission auprès de sa descendance.


2/ Une imposition moins élévée dans le cadre de l’IS car une déduction des frais importants possible.


3/ La possibilité de réinvestir les bénéfices générées par la société.

Attention tout de même, point de viligence car il faut gardez en tête qu’il faut tout de même une bonne stratégie d’investissement pour se lancer dans l’immobilier. En effet, la SCI reste une entreprise et engendre des coûts de gestion notamment une comptabilité maîtrisée !

SCI à l’IR ou à l’IS : que choisir ?

SCI à l’IRSCI à l’IS
Imposition des loyersChaque associé paie l’impôt sur le revenu + 17,2 % de prélèvements sociaux sur sa partLa SCI paie l’impôt sur les sociétés : 15 % jusqu’à un plafond de bénéfice, 25 % au-delà
Amortissement du bienNonOui, ce qui réduit fortement le bénéfice imposable
ReventePlus-value des particuliers, avec abattements selon la durée de détentionPlus-value calculée sur la valeur après amortissements, donc souvent plus élevée
Sortie de l’argentDirecteDividendes taxés à 31,4 % (flat tax 2026)
Pour qui ?Transmission, détention longueRéinvestissement des bénéfices, constitution d’un patrimoine

Le plafond du taux réduit de 15 % (42 500 € de bénéfice jusqu’ici) et votre situation précise sont à confirmer avec votre expert-comptable avant de choisir.